Las nuevas normativas para los Proyectos de Desarrollo Local (PDL) en Cuba introducen un conjunto de exigencias que transforman la forma en que estos proyectos deben diseñarse, operarse y cerrarse. El Decreto 174/2026 y la Resolución 202/2026 establecen un marco más riguroso, orientado a resultados y con un fuerte énfasis en la transparencia financiera, lo que obliga a los titulares a repensar sus expedientes y su gestión desde la etapa de diseño.
La primera novedad es el nivel de exigencia documental. El titular del PDL debe fundamentar el problema, los objetivos y el empleo previsto, e incluir diagnóstico, objeto social, tareas, resultados, fuentes de financiamiento, factibilidad económica o análisis costo-beneficio, impactos y condiciones de finalización. Desde una perspectiva técnica, este cambio eleva el estándar de formulación: ya no basta con una idea de negocio, sino que se exige un expediente que demuestre viabilidad económica y social, lo que reduce el riesgo de proyectos improvisados y facilita la evaluación por parte de las autoridades locales.
El artículo 26 del Decreto 174/2026 establece un plazo de hasta cinco años para los PDL en todas sus modalidades, un límite que debe considerarse desde la fase de diseño y que condiciona la planificación financiera y operativa. Asimismo, los titulares, a nombre y en representación del proyecto, pueden contratar fuerza de trabajo con un límite de hasta 100 personas. Este tope obliga a dimensionar la plantilla con precisión y a prever el crecimiento del empleo dentro de ese margen, evitando ajustes posteriores que puedan comprometer la sostenibilidad del proyecto.
Cuando participan varias personas o entidades, la norma exige organizar la representación, la toma de decisiones, la contratación, la operación de la cuenta y el cumplimiento de las obligaciones. Este requisito responde a un problema recurrente en experiencias anteriores: la dilución de responsabilidades en proyectos colectivos. La recomendación técnica es formalizar estos acuerdos por escrito desde el inicio, con funciones y responsabilidades delimitadas, para evitar conflictos que puedan paralizar la operación o generar incumplimientos.
El artículo 5 de la Resolución 202/2026 establece que el proyecto debe regularizar su condición de contribuyente y gestionar sus obligaciones de forma diferenciada de las de sus titulares. Este punto es técnicamente relevante porque separa la personalidad fiscal del proyecto de la de sus promotores, lo que exige llevar una contabilidad que distinga claramente ambas esferas. Ignorar esta separación puede derivar en contingencias tributarias tanto para el proyecto como para sus titulares.
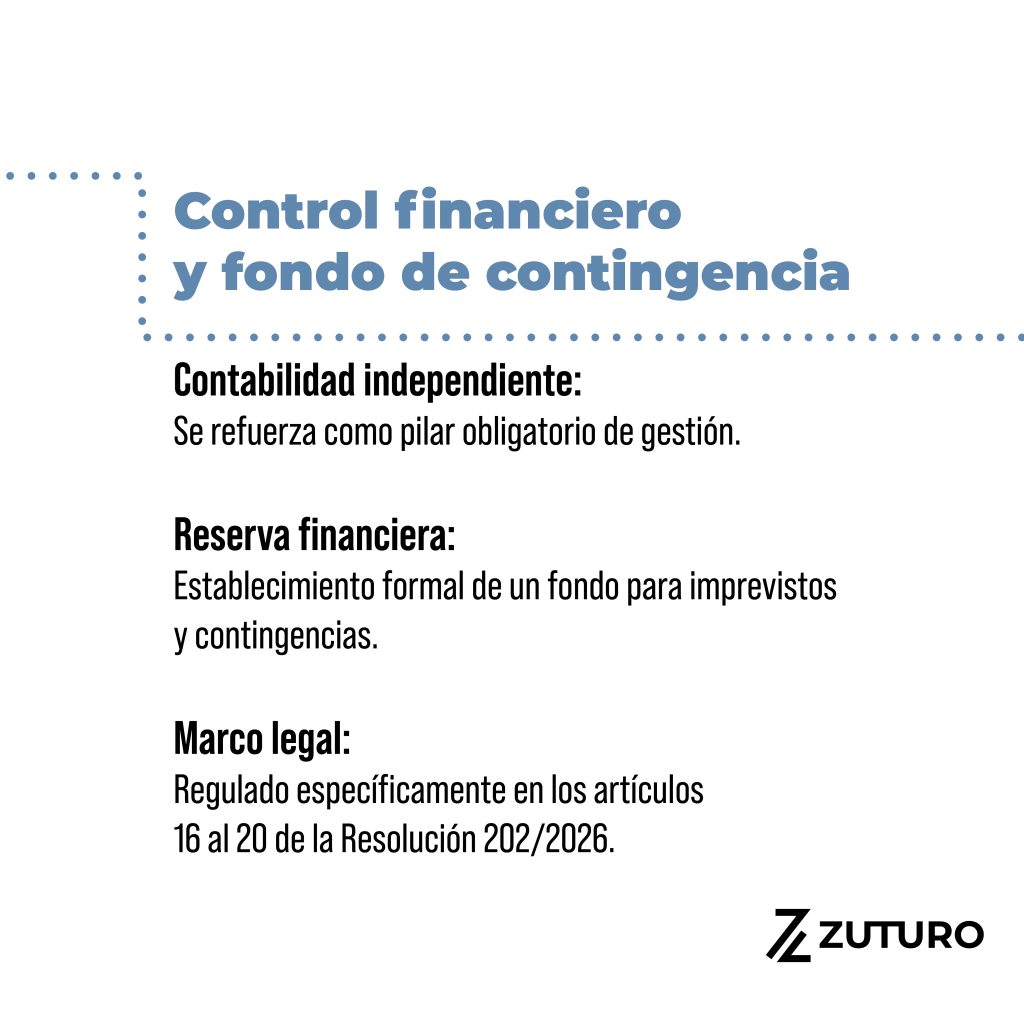
La norma refuerza la importancia de la contabilidad independiente y establece la reserva financiera prevista en los artículos 16 al 20 de la Resolución 202/2026. Desde el criterio técnico, la reserva para contingencias es un instrumento de gestión de riesgos que permite afrontar imprevistos sin comprometer la operación. Su constitución debe planificarse como parte de la estructura de costos del proyecto, no como un excedente ocasional.
Se contempla la posibilidad de proyectos que rebasen el municipio donde fueron aprobados, cuando su alcance o utilidad lo justifique y exista coordinación entre los órganos locales implicados. Esta flexibilidad amplía el horizonte de los PDL, pero exige una coordinación interinstitucional que debe documentarse para evitar vacíos de competencia y garantizar el cumplimiento de las obligaciones en todos los territorios involucrados.
El cierre debe tratarse como un proceso formal, con inventario, conciliación de deudas, atención a acreedores, informes y determinación del destino de los recursos. La inclusión de un procedimiento específico de liquidación es una señal de madurez normativa: obliga a prever el final del proyecto desde su diseño y protege a acreedores y trabajadores. Técnicamente, es recomendable que el expediente incluya una previsión de las condiciones de cierre y del destino de los activos.
En conjunto, las nuevas normativas elevan el estándar de los PDL y los acercan a una lógica de gestión empresarial formal: expediente completo, plazo definido, contabilidad independiente, reserva de contingencia y liquidación ordenada. Para los titulares, el desafío es incorporar estas exigencias desde el diseño y no como trámites posteriores. Quien planifique con rigor tendrá un proyecto más sólido y previsible; quien improvise enfrentará mayores riesgos de incumplimiento. La norma, en última instancia, premia la planificación y la transparencia.